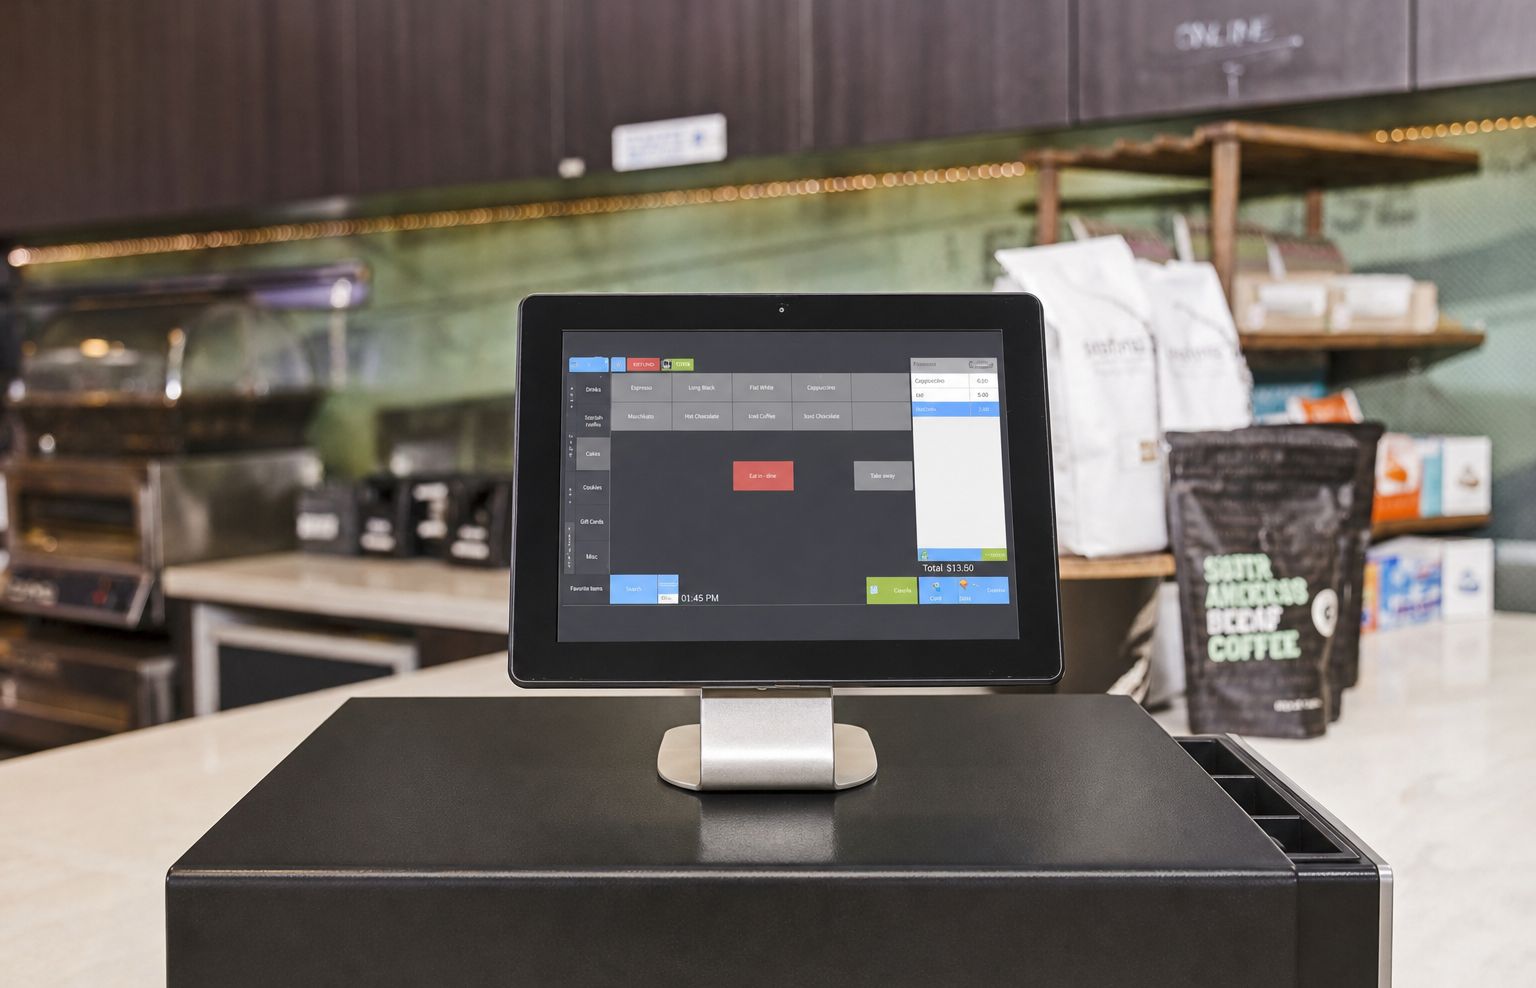
POS provider
What it sees
- Daily sales
- Ticket size
- Seasonality
- Settlement timing
Financing moment
Short-term working capital against future card receipts
قد لا تعتمد المرحلة المقبلة من تمويل المنشآت الصغيرة والمتوسطة بالجهة التي توفّر منتج التمويل، بل بالجهة التي تمتلك العلاقة مع العميل في اللحظة التييحتاج فيها إلى التمويل.
08/10/2026
زاد رصيد تمويل المنشآت متناهية الصغر والصغيرة والمتوسطة في السعودية إلى أكثر من أربعة أضعاف مستواه في 2018، لكن المتحقق لا يزال يعادل نحو نصف المسافة نحو مستهدف 2030. واستكمال الطريق يعتمد على كيفية وصول التمويل إلى المنشآت، لا على حجم ما تستطيع البنوك إقراضه.
الأنظمة التي تستخدمها المنشآت الصغيرة والمتوسطة في أعمالها اليومية تتحوّل إلى قنوات لعرض التمويل. فمزوّد نقاط البيع، أو المتجر الإلكتروني، أو نظام المحاسبة، أو نظام تخطيط موارد المنشأة، غالبًا ما يرصد الحاجة إلى التمويل قبل أن يفكّر صاحب المنشأة في طلبه من البنك.
لا يحتاج البنك إلى امتلاك واجهة التطبيق ليكون هو الجهة المموِّلة. فالفرصة تكمن في إتاحة تمويل خاضع للضوابط التنظيمية داخل الأنظمة التي تستخدمها المنشآت أصلًا، وعرضه عندما تُظهر بياناتها حاجتها إليه.
على مدى سنوات، انصبّ الحديث عن التمويل المدمج على الجانب التقني. فالبنوك تتيح ربط منتجاتها بأنظمة خارجية عبر واجهات برمجة التطبيقات (API)، وشركات التقنية المالية توفّر البنية التي تربط هذه الأنظمة، بينما تضيف الشركات غير المالية خدمات الدفع أو الإقراض أو غيرها من الخدمات المالية إلى منصاتها. وما زال هذا الوصف صحيحًا، لكن تحوّلًا أهم يجري في طريقة تقديم هذه الخدمات.
المنصات التي تكتسب أهمية استراتيجية هي تلك الموجودة أصلًا في صميم العمل اليومي للمنشآت الصغيرة والمتوسطة: مزوّدو نقاط البيع، والمتاجر الإلكترونية، ومنصات التجارة الإلكترونية، وأنظمة المحاسبة، وأنظمة تخطيط موارد المنشآت (ERP)، وغيرها من شركات البرمجيات المتخصصة في قطاعات محددة. هذه المنصات تتحوّل إلى قنوات جديدة لتقديم الخدمات المالية.
وفي السعودية، حيث يتوسع تمويل المنشآت الصغيرة والمتوسطة بوتيرة سريعة، قد يغيّر هذا التحوّل بصورة ملموسة طريقة حصول المنشآت على التمويل.
حققت المملكة تقدمًا ملموسًا في توسيع تمويل المنشآت الصغيرة والمتوسطة. فبنهاية 2025، بلغت التسهيلات التمويلية المقدّمة للمنشآت متناهية الصغر والصغيرة والمتوسطة 468.6مليار ريال، بزيادة 33% عن العام السابق. ثم ارتفع الرصيد إلى 489.2 مليار ريال في الربع الأول من 2026. وهذا تقدم مهم في سوق كان الحصول على التمويل فيها أحد أبرز العوائق التي تواجه المنشآت الأصغر حجمًا.
التمويل يتجاوز أربعة أضعاف مستواه في 2018 ووتيرة النمو تتسارع
التسهيلات التمويلية المقدّمة للمنشآت متناهية الصغر والصغيرة والمتوسطة بنهاية الفترة، بمليار ريال.
بلغ رصيد 2025 نحو 4.3 أضعاف مستواه في 2018، بما يعادل نموًا سنويًا يقارب 23%. وفي الربع الأول من 2026، ارتفع الرصيد بنسبة 4.4% مقارنة بنهاية 2025، وبنسبة 27.6% على أساس سنوي. قدّمت البنوك 466.7 مليار ريال من رصيد الربع الأول من 2026، بينما قدّمت شركات التمويل 22.5 مليار ريال. ويشير الخط المتقطع في الرسم الأصلي إلى مستوى نهاية 2025.
ومع ذلك، يظل الطموح أكبر بكثير مما تحقق. فرؤية السعودية 2030 تستهدف رفع حصة تمويل المنشآت الصغيرة والمتوسطة إلى 20% من إجمالي القروض المصرفية. وفي 2025، بلغت هذه الحصة 11.3%، مقارنة بخط أساس عند 2%. وبذلك، قُطع ما يزيد قليلًا على نصف المسافة نحو مستهدف 2030.
حصة تمويل المنشآت متناهية الصغر والصغيرة والمتوسطة من إجمالي القروض المصرفية، على مقياس من 0% إلى 20%.
لنأخذ متجرًا صغيرًا مثالًا. في النموذج التقليدي، عندما يحتاج المتجر إلى رأس مال عامل، يتعين على صاحبه إدراك هذه الحاجة، والبحث عن جهة تمويل، والتواصل مع البنك، وتقديم المعلومات المطلوبة، ثم المرور بإجراءات التقييم. أي إن المنشأة تخرج من طريقة عملها المعتادة لتدخل في إجراءات البنك.
التمويل المدمج يعكس هذا المسار. تخيّل أن التاجر نفسه يستخدم منصة نقاط بيع تستطيع الاطلاع على حجم معاملاته، واتجاهات مبيعاته، وتقلباتها الموسمية. بدلًا من أن يبحث التاجر عن التمويل، يمكن أن يظهر له عرض للحصول على تمويل داخل النظام الذي يستخدمه، مثلاً: "استنادًا إلى مبيعاتكم الأخيرة، قد تكون منشأتكم مؤهلة للحصول على 150,000 ريال لتمويل رأس المال العامل".
المنتج التمويلي لم يتغيّر بصورة جوهرية، ما تغيّر هو القناة التي يصل من خلالها إلى العميل.
مقارنة بين الإقراض التقليدي وتقديم التمويل عبر الأنظمة التي تستخدمها المنشأة.
تمتلك البنوك معلومات مالية مهمة، منها أرصدة الحسابات، والالتزامات القائمة، وسلوك السداد، والسجل الائتماني، والقوائم المالية. وفي المقابل، تمتلك المنصات بصورة متزايدة نوعًا مختلفًا من المعلومات، يوضّح ما تفعله المنشأة فعليًا من أسبوع إلى آخر.
ما تراه كل قناة عن المنشأة نفسها، والحاجة التمويلية التي تستطيع رصدها.
What it sees
Short-term working capital against future card receipts

What it sees
Inventory financing ahead of a demand peak

What it sees
Receivables financing where a payment gap is visible
What it sees
Supply chain and purchase order financing
عندما تُربط هذه المعلومات بالطريقة الصحيحة، تتحسن القدرة على تحديد الاحتياج التمويلي وإيصال التمويل إلى العميل، وربما تقييم طلبه أيضًا. وهذا يفسّر تزايد الأهمية الاستراتيجية لمزوّدي نقاط البيع وأنظمة تخطيط الموارد والمتاجر الإلكترونية في تمويل المنشآت الصغيرة والمتوسطة. فهم لا يحلّون بالضرورة محل جهة التمويل، بل يصبحون أقرب إلى اللحظة التي تظهر فيها الحاجة إلى التمويل.
يمكن فهم النموذج الجديد من خلال ثلاثة أدوار.
في السابق، كانت المؤسسات المالية تسيطر بنفسها على جزء كبير من هذه الأدوار. أما التمويل المدمج فيفصل بينها. وقد تكتسب الجهة التي تتولى الوصول إلى العميل قيمة كبيرة، لأنها تتحكم في توقيت عرض المنتج المالي ومكانه والسياق الذي يظهر فيه.
لا يعني هذا التحوّل أن المنصات ستحل محل البنوك. فالبنوك تمتلك قدرات يصعب تكرارها أو نسخها، تشمل مصادر التمويل، والقدرة على الإقراض عبر ميزانيات خاضعة للرقابة، وتقييم الملاءة الائتمانية، وأنظمة الامتثال، وإدارة المخاطر. لكنها لا تحتاج إلى امتلاك كل واجهة يتعامل من خلالها العميل مع الخدمة.
بدلًا من السؤال: كيف نجذب مزيدًا من المنشآت الصغيرة والمتوسطة إلى قنواتنا؟ يصبح السؤال: ما القنوات التي تستخدمها بالفعل المنشآت التي نرغب في تمويلها؟ يمكن للبنك أن يتعاون مع مزوّد نقاط بيع يخدم المطاعم، أو منصة لتخطيط الموارد تخدم تجار الجملة، أو منصة إلكترونية يخدم التجار عبر الإنترنت، أو منصة عقارية تخدم المُلّاك والمقاولين. توفّر المنصة الوصول إلى العميل وفهم نشاطه التجاري، بينما يوفّر البنك المنتج التمويلي الخاضع للضوابط التنظيمية.
لن تنجح كل حلول التمويل المدمج. فإضافة زر لطلب قرض داخل تطبيق لا تكفي. الحلول الأكثر نجاحًا تستفيد من فهم المنصة لنشاط المنشأة لتقديم عرض يناسب ظروفها، ويظهر الفرق بوضوح في صياغة العرض نفسه.
Another lending channel

Embedded finance
Sales, last six months
لم يعد من المناسب النظر إلى التمويل المدمج باعتباره مجرد استراتيجية للربط التقني عبر واجهات برمجة التطبيقات. إنه استراتيجية للوصول إلى العملاء. وعندما يُصمّم جيدًا، يصبح استباقيًا أيضًا: يُعرض التمويل في اللحظة التي تُظهر فيها بيانات المنشأة حاجتها إليه، بدلًا من انتظار أن تتقدّم بطلب للحصول عليه. ومع سعي المملكة لتحقيق مستهدفات تمويل المنشآت الصغيرة والمتوسطة بحلول 2030، قد لا تكون المؤسسات الأنجح هي التي تمتلك أفضل منتج تمويلي، بل تلك التي تضع هذا المنتج داخل الأنظمة والقنوات التي تمارس المنشأة أعمالها من خلالها بالفعل.
1. البنك المركزي السعودي "ساما"، النشرةالإحصائية الشهرية، يوليو 2026.
2. مستهدف الوصول إلى 20% بحلول 2030، وفق برنامج تطوير القطاع المالي.
3. تقرير مرصد المنشآت الصغيرة والمتوسطة الصادر عن "منشآت"، وبيانات السجلات التجارية لوزارة التجارة.
Photography: Mark OFlynn, Rifki Kurniawan, Lukas Blazek, Sebastian Schuster, Vitaly Gariev and iMin Technology, via Unsplash.

نعرف كيف يبدو التنفيذ من الداخل.